作者:大桂
【摘要】
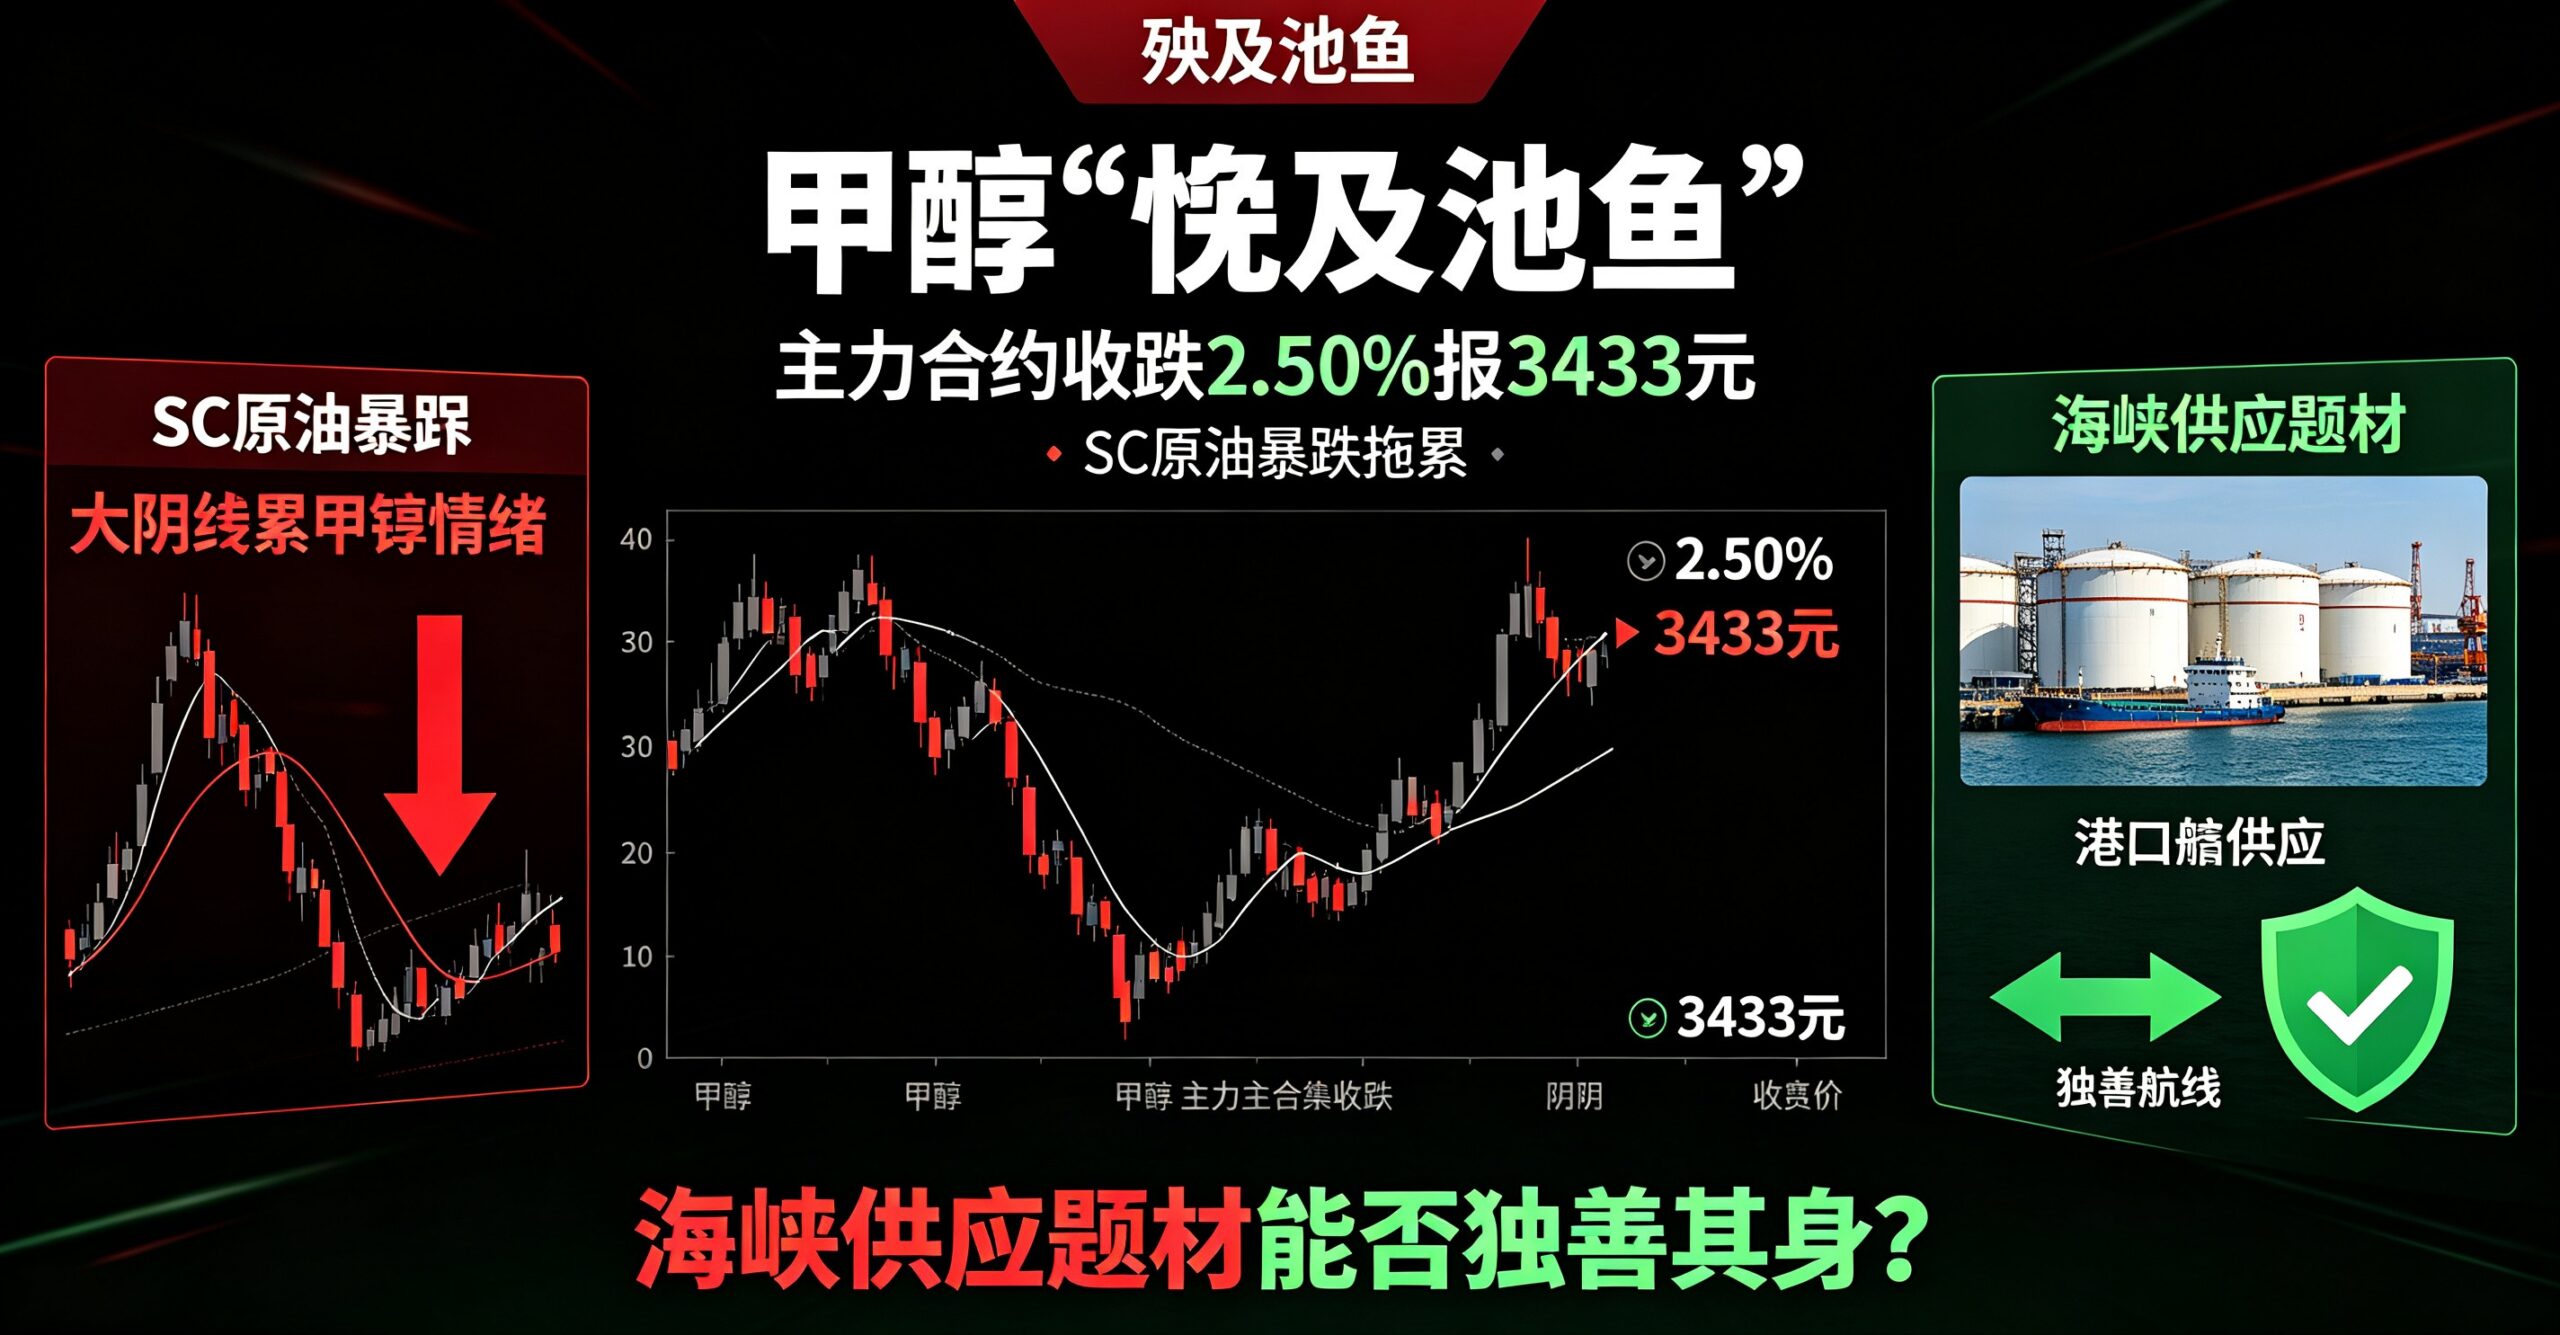
2026年9月18日,甲醇期货在SC原油暴跌超9%的冲击下承压下行。MA2610主力合约开盘3450元/吨,最高3515元/吨,最低3395元/吨,尾盘收于3433元/吨,较上一交易日结算下跌88元,跌幅2.50%。成交量2058212手,持仓量288276手,日增仓-14219手(数据来源:生意社、同花顺期货)。此前,甲醇因霍尔木兹海峡通行不畅→伊朗甲醇出口受限→中国进口骤降的逻辑,在9月上旬走出了一波”五周连涨、刷新近五年新高”的强势行情,MA2610于9月10日盘中最高触及3576元/吨。但在SC原油两日暴跌超20%的冲击下,整个能化板块情绪急转直下,甲醇难以独善其身,从高点回撤已超140元/吨。
一、行情回顾:从3576元到3395元——高位回撤进行时
甲醇近期的走势高度依赖”海峡供应题材”:
- 8月中旬至9月上旬:受海峡通行不畅、进口缩量、港口持续去库共同驱动,现货从2500元/吨以下飙升至3700元/吨以上,期货MA2610从2900元/吨附近涨至3576元/吨高点。
- 9月11日:MA2610收于3380元/吨暴跌95元,标志着”反内卷”情绪退潮+高价抑制需求。
- 9月15日:MA2610收于3429元/吨,盘中最低3361元/吨。
- 9月17日:MA2610盘中低位震荡报3463元/吨小幅下跌0.89%。
- 9月18日:MA2610开盘3450元,最低探至3395元,收盘3433元跌2.50%。
从9月10日高点3576元到9月18日低点3395元,MA2610累计回撤181元/吨,跌幅5.1%。
二、核心驱动深度解析
1. 原油暴跌的”连带伤害”是第一压力
9月18日SC原油暴跌超9%,纯苯触及跌停、苯乙烯跌超5%、燃料油跌超4%、焦煤焦炭重挫。能化板块全面溃败。甲醇作为能化品种难以幸免,尽管其核心驱动(海峡供应题材)与原油不同,但恐慌情绪的传染和程序化交易的联动使得甲醇被动承压。这体现为:基本面最强的能化品种跌幅最小(甲醇跌2.5% vs 原油跌9%),但方向一致。
2. 供应端核心逻辑:海峡问题短期难解但边际效应递减
隆众资讯此前指出”海峡通行不畅,甲醇进口依旧有限,供应面偏紧支撑市场”。伊朗是中国最大的甲醇进口来源国,霍尔木兹海峡通行受阻直接影响了伊朗甲醇的出口物流。但经过五周连涨后,这一逻辑已被充分定价,边际推动力减弱(数据来源:隆众资讯、建信期货)。
3. 需求端隐忧:高价抵触+装置重启+库存变化
甲醇现货价格刷新近五年新高后,下游MTO等烯烃利润被严重压缩。9月11日内蒙古荣信甲醇起拍价3690元/吨,数量2000吨,最终仅成交700吨——需求端抗拒高价的明确信号。9月下旬多套装置(河南中新、唐山中润、内蒙古国泰等)计划重启,供给端由紧转松的预期开始发酵(数据来源:我的钢铁网)。
三、后市展望与策略建议
综合研判: 甲醇短期面临”原油暴跌拖累情绪+高价抑制需求+装置重启预期”三重压力,但海峡供应题材尚未退潮,下方空间相对有限。MA2610在3300-3350元/吨有较强支撑(对应前期平台和60日均线附近),上方3500-3550元/吨有压力。
策略建议:
- 等待企稳:观望为主,等待原油恐慌情绪释放后,若MA2610在3300-3350元/吨区间企稳可轻仓试多,止损3250元/吨,目标3500元/吨。
- 风险提示:若原油继续大幅下行、伊朗海峡协议正式签署、装置集中重启超预期,甲醇可能进一步下探至3200元/吨。
风险提示:本文内容仅供参考,不代表鼎讯网观点。鼎讯网各类信息服务基于人工智能算法,如有出入请以其他信息披露平台为准。如有投资者据此操作,风险自担,鼎讯网对此不承担任何责任。